
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


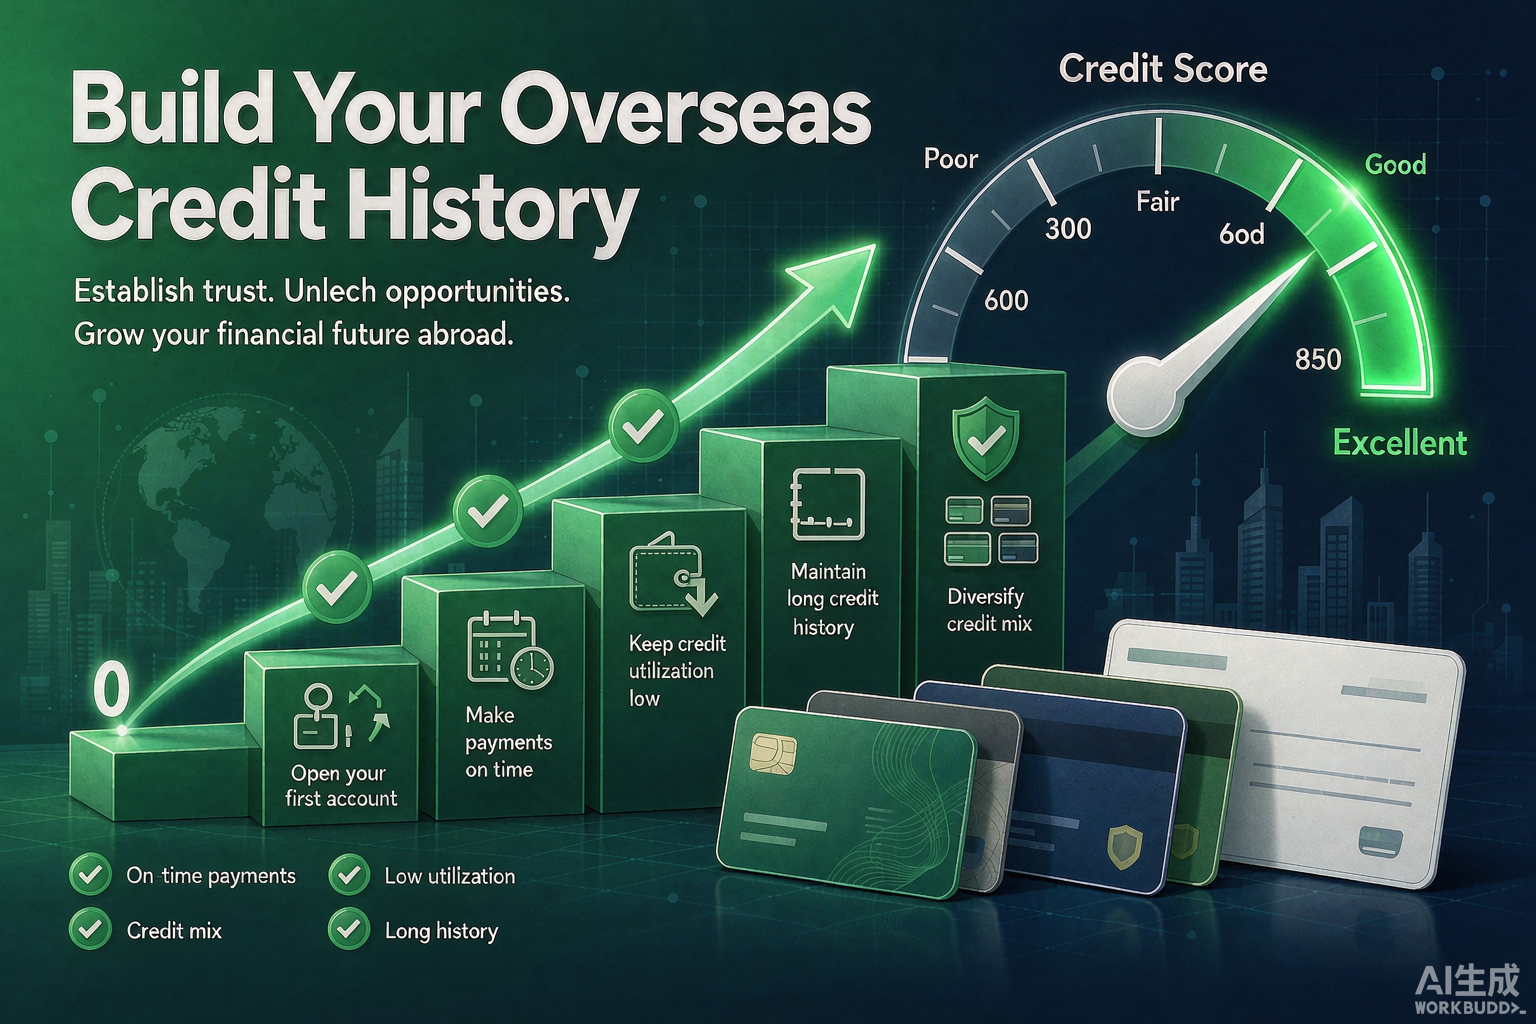
信用记录:海外华人贷款的第一张门票
在海外华人贷款的全部变量中,信用记录是最特殊的一个——身份需要时间等待排期,收入需要职业积累,唯独信用记录,完全可以通过正确的动作在 6–24 个月内从零建到优秀。反过来说,无数华人落地多年后申请贷款被拒、或者拿到高利率,问题都出在信用记录上:要么是"白户"(无记录),要么是记录里有污点(逾期、催收、破产),要么是使用方式不当(额度用满、频繁申卡)。
这篇指南把四大移民国家的信用体系、从零建立的具体路线、常见误区和"信用急救"方案一次讲透,帮你把海外华人贷款的第一张门票稳稳拿到手。
四大国家信用体系速览
- 美国:FICO 分数 300–850 为绝对核心。三个局(Equifax、Experian、TransUnion)独立记录,房贷通常取三局中间分。620 是多数产品的地板,740+ 是最优利率线。
- 加拿大:Equifax(300–900)为主,TransUnion 为辅。650+ 及格,680+ 是房贷舒适区。
- 澳洲:Equifax 分数 0–1200,采用"正向+负向"综合报告,逾期、违约(Default)、法院判决记录影响巨大。房贷对分数宽容度较高,但负向记录是硬伤。
- 英国:三分机构各自计分(Experian 0–999 等),信用历史长度与选举登记权重高。信用卡 6 个月记录起步,房贷 1–3 年记录最稳。
共同规律:海外华人贷款审批看的不只是分数,还有记录的"厚度"——账户数量、历史长度、种类多样性、近期查询次数。分数是面子,厚度是里子,两者都养才是真功夫。
从零建立:落地 24 个月路线图
第 1 步(第 1 周–第 1 个月):拿到"信用身份证"。美国申请 SSN(工签、绿卡即有资格),加拿大激活 SIN,英国拿 NI Number 并登记选举名册,澳洲税号 TFN 只是税务用途,信用自动随账户累积。
第 2 步(第 1 个月):开两类账户。一是主流银行的支票/储蓄账户(账户历史本身计分);二是第一张信用卡——首选押金卡(Secured Card,押金 $500–$2000 换等额额度)或新移民专属卡(加拿大 RBC Newcomer、英国 Aqua、美国 Discover It 对新人友好)。中资银行海外分行的入门卡也是可行起点。
第 3 步(第 1–12 个月):纪律性使用。三条铁律:准时还款(设置自动全额还款,一次逾期可砍 60–100 分);低使用率(月度使用额 < 额度的 30%,理想 <10%);不动卡(第一年不申新卡、不销户,让"账户年龄"自然生长)。
第 4 步(第 6–12 个月):增厚记录。信用满 6 个月后申请第二张卡(额度更高、种类不同——一张日常消费卡 + 一张加油/超市卡的结构很健康);话费、水电、网络账单全部挂自己名下(部分体系可计入替代信用);有车贷需求时,一笔小额车贷是"混合信用类型"的优质养料。
第 5 步(第 12–24 个月):进入收获期。美国 FICO 700+,加拿大 720+,英国 Experian 900+,澳洲无负向记录——此时海外华人贷款的全部主流产品(房贷、车贷、创业贷)都以最优利率向你开放。
信用分数的构成:把力气花在对的地方
以 FICO 为例(各国模型逻辑相通):
- 还款历史(35%):权重最大。一次 30 天以上的逾期会在记录上挂 7 年。底线中的底线。
- 使用率(30%):每张卡和总体的已用额度比例。想快速加分?还款日在账单日之前(Statement Date 前)还款,让"上报额度"接近零。
- 历史长度(15%):账户平均年龄。第一张卡永远不要销,它是你信用年龄的锚。
- 信用类型(10%):信用卡 + 分期贷款的混合结构优于单一结构。
- 新查询(10%):每次申请产生的 Hard Inquiry 挂 2 年、影响 12 个月。申卡要克制,房贷车贷的集中比价期(14–45 天)多次查询合并计一次。
华人最常踩的五个信用误区
- 误区一:"不借钱=信用好"。错。无使用记录 = 无从评估 = 白户,贷款时反而按高风险定价。信用是"用"出来的。
- 误区二:"只还最低还款额也算准时"。算准时,但循环利息高达 20%+,且高余额会推高使用率。永远全额还。
- 误区三:"关闭不用的卡更健康"。销户直接砍掉信用年龄和使用率分母,分数不升反降。
- 误区四:"国内信用会带过来"。不会。四大移民国家信用体系互相独立,也与中国的征信系统互不联通,一切从零开始。
- 误区五:"帮朋友联署担保没风险"。联署账户的还款表现 100% 进你的记录,朋友逾期就是你的逾期。海外华人贷款申请前,先把这类"隐形负债"清理干净。
信用受损后的急救方案
轻度(1–2 次短期逾期):立即全额结清,打电话给机构争取 Goodwill Adjustment(善意撤销),后续 12 个月保持完美记录,分数可恢复大部分。
中度(账户被催收、Charge-off):与催收方谈判"付款换删除"(Pay for Delete),书面确认后再付款;结清后 12–24 个月系统重建。
重度(违约 Default、破产):澳洲的 Default 记录挂 5 年,美国破产挂 7–10 年。路径是:Secured Card + Credit Builder Loan 双轨重建,2 年内可回到 650+,4 年可回 700+。期间海外华人贷款仍可走押金、担保、高首付的次级通道,不必彻底断档。
信用与贷款获批的实战衔接
分数养到多少才去申请海外华人贷款?经验值:车贷 650+、个人信用贷 680+、房贷 700+(最优利率 740+)。除了分数,机构还会看:记录长度(房贷希望 2 年以上)、近期查询(前 6 个月不超过 3–4 次)、公共记录(无催收、判决)。申请大额贷款前的 90 天是"静默期"——不申新卡、不大额消费、不动账户结构,把最干净的画像呈给审批官。
信用记录的跨境隔离与"重启"策略
一个常被问到的现实问题:在 A 国的坏记录会影响 B 国申请吗?答案是不会——四国信用体系互相独立,美国 FICO 550 分不影响你在澳洲从零开始。这给"信用迁徙"提供了制度空间:在 A 国记录受损的华人,落地 B 国后按白户路径重启(押金卡 + 纪律使用 12 个月,照样能拿 680+)。但要提醒两点:第一,跨境的负债是躲不掉的——A 国的房贷月供照样计入 B 国申请的全球 DTI,隐而不报一旦被流水核查发现,直接拒贷加诚信记录;第二,信用迁徙不等于责任迁徙,A 国的欠款与催收后果在 A 国法律体系内依然存续。正确的姿势是:记录可以重启,债务必须了结,申报永远如实。把这三句话作为海外华人贷款跨境规划的底线,任何"中介帮你洗白记录"的说法都可直接判定为骗局——信用局不接受任何付费洗白,这是全球监管的共识。
FAQ:海外华人信用记录高频问题
Q1:落地多久能有信用分?美国开卡后 6 个月生成 FICO;加拿大 3–6 个月出分;英国账单累积 3 个月起有分;澳洲报告实时记录但分数需数据积累。
Q2:信用白户能直接申请房贷吗?加拿大新移民计划(35% 首付)、美国替代信用(Alternative Credit:房租 + 水电记录)可以绕开信用记录,但利率与产品选择受限。
Q3:夫妻信用分开还是合并?记录是个人的,但联合申请贷款时取双方综合画像——信用好的一方做主申请人,另一方避开硬查询期。
Q4:身份变更(工签转绿卡)影响信用吗?不影响。SSN/SIN 不变,记录延续。换工作、搬家也不清零,只需及时更新地址。
Q5:每年查自己的信用报告会扣分吗?不会。自查(Soft Pull)不计入查询记录。每年至少自查一次,排查错误条目(据统计约 20% 的报告有误)。
结语
信用记录是海外华人贷款世界里最公平的资产:它不看出身、不看存款、只看你过去每一次还款的行为。落地即办卡、账单必准时、额度留七成、账户养十年——这四句话就是全部秘诀。今天的每一次准时还款,都是两年后房贷利率上那 0.5% 的折扣,30 年贷款期里,它值数万美元。把信用当作你在海外最值得长期持有的投资,从落地的第一个月开始定投。