
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


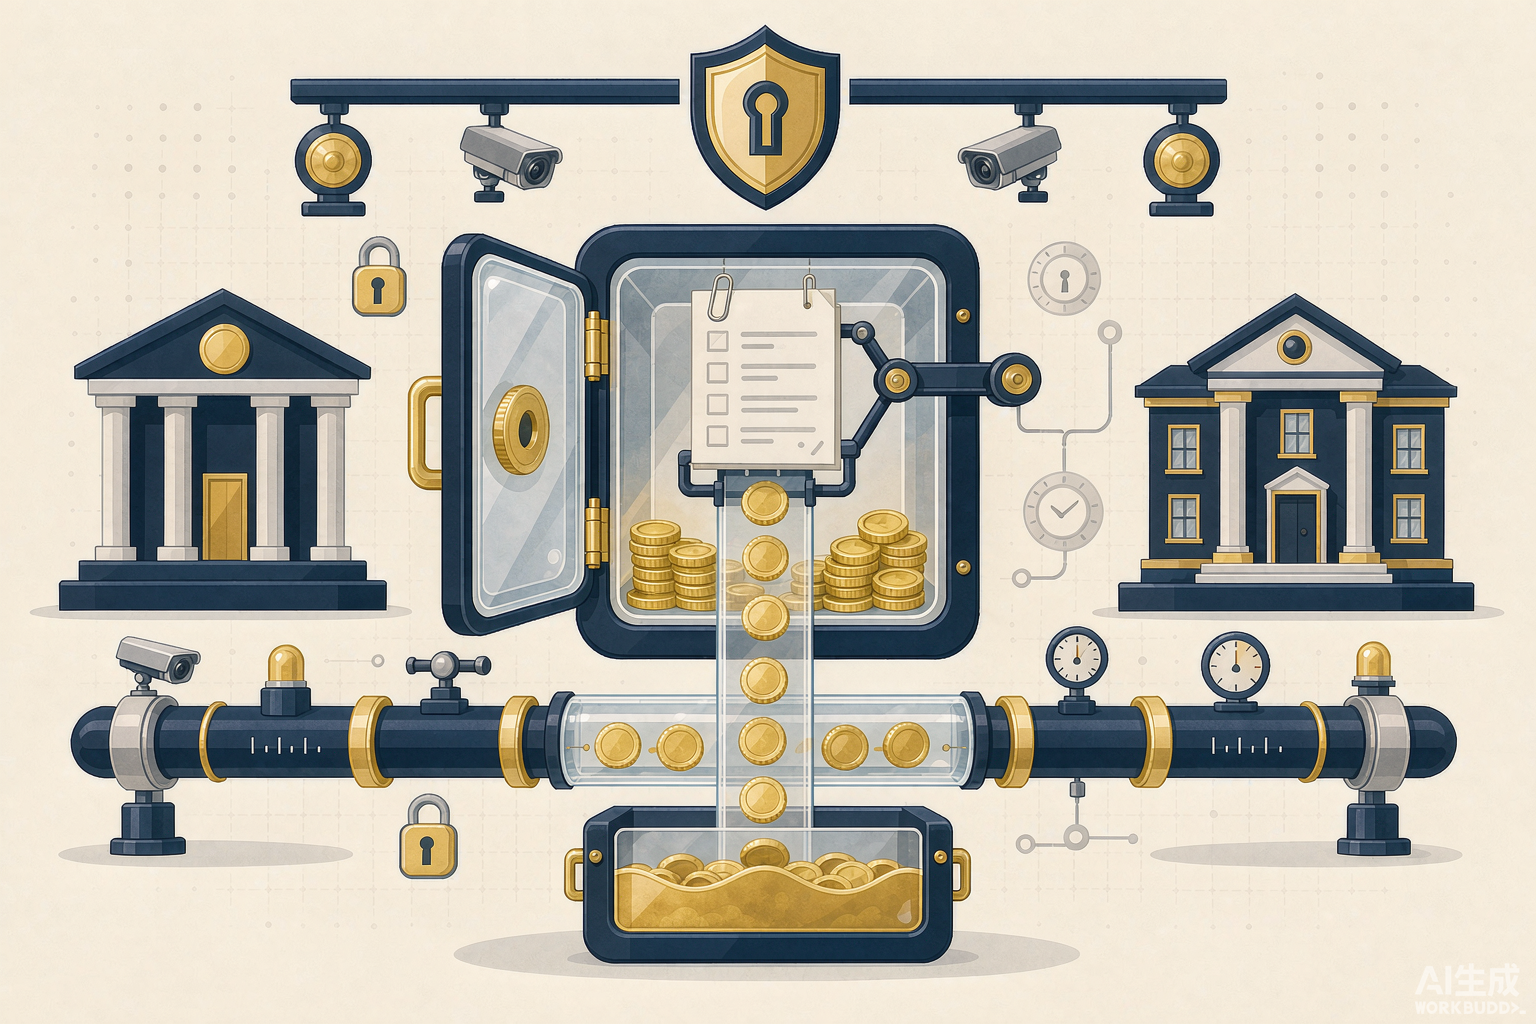
批复了、签了合同,钱却没直接到借款人手里
一些家庭在办理留学贷款时遇到这样的安排:贷款获批、合同签完,银行放款后钱并没有进入借款人名下的普通账户,而是进入了一个借款人无法随意动用的账户,之后按用途和进度分批释放。这个账户就是资金监管账户,也称监管户或托管户。不少借款人第一次遇到时心里发慌,怀疑是不是被区别对待了。其实资金监管是一种正规的资金风险控制安排,目的是确保留学贷款专款专用。这篇文章把监管户的运作方式、与其他放款方式的区别、对生活费使用的影响以及利弊得失讲清楚。
资金监管账户是什么:钱的去处被锁定,用途决定释放
资金监管账户是由银行或合作托管机构开立的专用账户,贷款资金放款后先进入该账户,处于受监管状态,借款人不能像普通存款一样自由支取。账户内资金的释放遵循事先约定的规则,通常包括三类触发条件:一是用途凭证触发,例如提交学校出具的缴费账单、录取确认文件后,相应金额直接划付学校;二是时间进度触发,例如按学期或按月释放生活费;三是主体触发,资金只能划付给学校、官方指定账户等特定收款方,不能转给个人。
从借款人视角看,进了监管户的钱仍然属于这笔贷款的组成部分,利息照常按放款或实际占用计算,只是支配方式从自由支取变成了按规则释放。理解这一点很重要:监管改变的是钱的用法,不改变钱的性质和计息,也不会因监管而额外增加利息负担,除非合同另有约定托管服务费。
资金监管与受托支付的区别:容易混淆的两件事
很多家庭把监管户和受托支付当成一回事,其实两者相关但不同。受托支付是一种支付方式:借款人申请用款时提供交易对手和凭证,贷款资金根据委托直接支付给学校等收款方,钱不经过借款人账户,一笔一付,用完即止。资金监管账户则是一种资金存放与释放机制:资金先集中放在专用账户里,再按约定规则分批流出。
可以用一个对比帮助理解:
| 对比维度 | 受托支付 | 资金监管账户 |
|---|---|---|
| 资金存放 | 不落地,直接划给收款方 | 先进入专用监管户暂存 |
| 释放节奏 | 逐笔申请、逐笔支付 | 按约定规则分批自动释放 |
| 每笔凭证要求 | 每笔用款都要提交对应凭证 | 生活费用途常按时间释放,凭证要求更简化 |
| 适用资金 | 多用于学费等对公支付 | 学费与生活费均可能纳入监管 |
| 剩余资金 | 无剩余概念,批多少付多少 | unused 部分留存户内,期末处理 |
实践中两者常常组合出现:学费部分通过受托支付直接划校,生活费部分进入监管户按月释放。签约前要向机构问清本笔贷款采用哪种或哪种组合,因为这直接决定每个月的钱怎么到你手上。
生活费释放节奏:钱按什么频率、以什么形式到账
纳入监管的生活费,常见释放安排为按月释放,金额为批准的生活费预算除以期数,也有按学期一次性释放或按季度释放的。释放出的资金通常转入借款人在该行开立的普通账户,此后可自由支配,用于支付房租、餐食、交通等日常开销。释放日前一般无需再次提交凭证,但机构可能要求每年或每学期提供在读证明、成绩单等材料,确认学生仍在正常就读,作为继续释放的前提。
节奏上有三个实操提醒。第一,释放日通常是固定日期,学生初到境外开户尚未完成时,要提前安排首两三个月的现金过渡,监管户里的钱救不了没开成户的急。第二,释放金额是按批准预算确定的,实际开销超出预算的部分要靠家庭自有资金补足,不可能临时向监管户多要钱;如确需调整生活费标准,多数机构支持凭新的费用证明申请额度内调剂,但需要走书面流程。第三,释放依赖账户状态正常,境内外收款账户变更时要提前通知机构更新,否则释放会因账户异常而挂起。
需要额外签署什么文件
采用资金监管的贷款,在标准借款合同之外通常还要签署几份文件。最核心的是资金监管协议或托管协议,载明监管期限、释放规则、凭证要求、各方权利义务;其次是用途承诺类文件,借款人承诺贷款资金用于留学相关支出;涉及第三方的,可能还有与学校缴费账户相关的收款确认文件。个别机构的监管服务由合作托管机构提供,还会有一份托管服务协议,其中可能约定托管服务费,常见为按贷款金额的一定比例或按年收取固定金额,签约时要逐条看费用条款。
签署时的核对重点有四项:释放频率与首笔释放日、凭证清单与提交方式、unused 资金的退回规则、监管服务的费用金额与收取时点。这四项都有明确书面约定后,后续用款才不会反复扯皮。若客户经理的口头介绍与协议文本不一致,一律以文本为准并当场问清。
监管户里没用完的钱怎么办:退回冲抵本金
学期结束时,监管户内往往有剩余,例如生活费预算实际花不完、学费账单出现奖学金抵扣或退费。剩余资金的去向在监管协议中约定,最常见的是退回冲抵本金:监管期结束或约定节点到达时,户内 unused 余额划回贷款机构,直接冲减贷款本金,借款人后续按冲减后的余额还本付息。这对借款人是好事,等于提前部分还款,利息支出相应减少。
两点细节要注意。一是冲抵的时点:有的机构按学期自动冲抵,有的要借款人主动申请,错过节点则资金滞留户内既不生息也不减本,应主动在每学期末核对监管户余额并办理处理。二是冲抵的凭证:部分机构要求提交期末费用结算说明,确认余额确属不需再用的部分,尤其是学费类结余可能涉及退费追回规则,即学校后续向学生退费时,该退费也应按约定归还监管户或冲抵贷款,而不能由借款人自由留存。
监管户的利与弊:一张表看清是否适合你
| 维度 | 利 | 弊 |
|---|---|---|
| 资金安全 | 专款专用,学费直接到校,杜绝挪用风险 | 借款人失去资金自由支配权 |
| 审批通过率 | 监管安排降低机构风险,部分场景更易获批或额度更优 | 需额外签署监管协议,流程更长 |
| 利息成本 | 结余退回冲抵本金,可减少利息支出 | 放款即起息,未释放部分同样计息 |
| 用款便利 | 生活费按月释放,节奏规律便于预算 | 金额固定,超支需自有资金补足,调剂要走流程 |
| 应急弹性 | 凭证齐全时释放有保障 | 紧急用款无法即时支取监管内资金 |
判断标准很简单:家庭自律性强、希望强制储蓄式管理留学资金,监管户是加分项;家庭现金流紧张、需要灵活调度资金,或学生所在城市存在开户不确定因素,则应优先争取普通受托支付方式,把生活费部分留在可自由支配的账户里。
结尾提醒
是否采用资金监管、监管期限多长、释放频率与费用标准,各机构差异明显,且随政策调整,均以监管协议与借款合同的书面约定为准。签字前把释放规则、凭证要求、结余处理、托管费用四件事问透,用款期间每学期核对一次监管户余额,资金监管就不是束缚,而是帮全家守住专款专用的护栏。