
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


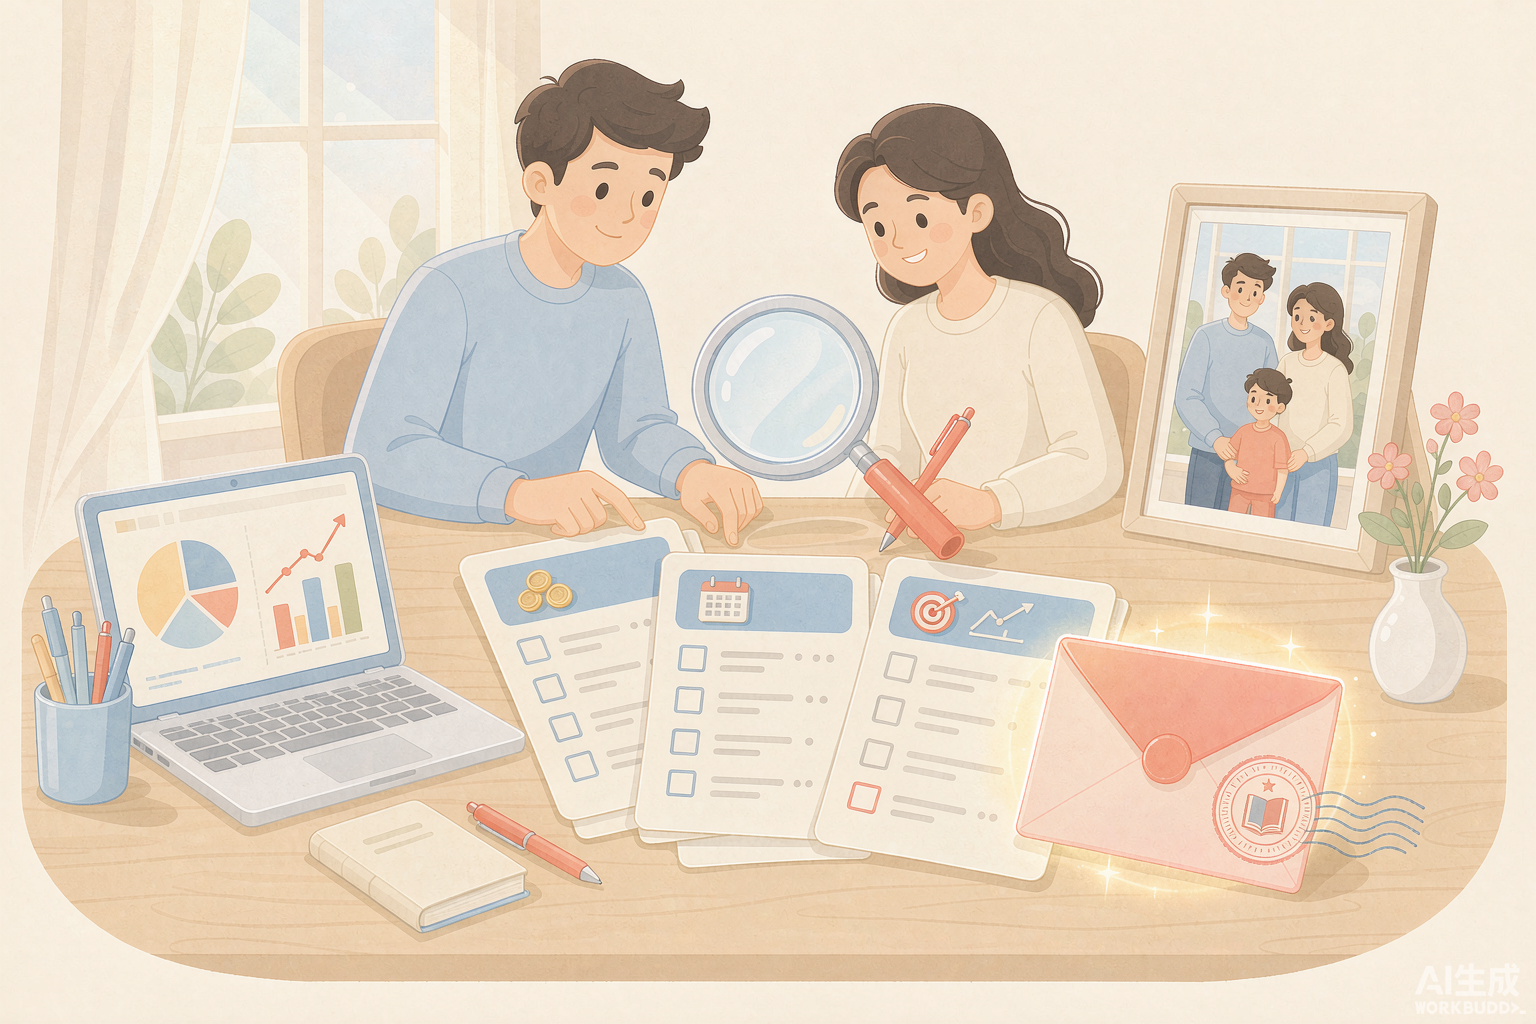
offer是照妖镜,照的是家庭的账
每年offer季,朋友圈里晒录取的家长都洋溢着同一种幸福。但很少有人知道,一封offer发到一个家庭之后,最先发生的往往不是庆祝,而是一次彻头彻尾的财务盘点。
学费多少、住宿多少、生活费多少、机票保险多少——这些数字像探照灯一样,把一个家庭过去十几年的财务状况照得纤毫毕现:存款够不够、收入稳不稳、有没有可以动用的信用、老人那边有没有需要顾忌的开销。
我们常跟客户说一句话:孩子的offer是孩子的成绩单,也是这个家庭最真实的一次财务体检报告。很多家庭,是在孩子拿到offer的那个晚上,才第一次坐下来,把家底一笔一笔摊在桌面上。
这场体检里,考砸的家庭各有各的狼狈,考好的家庭却有着惊人相似的共同点。今天这篇,就聊聊怎么当一个考得好的家庭。
水位测试一:你的存款,到底有多“能动”
第一个被offer测试出来的问题是:你账上的钱,真的能动吗?
很多家庭盘点了存款之后信心满满,细聊下去才发现,那个数字的成色远比表面复杂:定期还没到期,动了要损失利息;理财锁着封闭期;一部分是准备给老人的医疗备用金;还有一部分是生意的周转款,抽出来经营就要受伤。
我们给每个家庭做规划时,都会先做一道减法题:账面存款,减去不能动的部分,减去应急必须保留的部分,剩下的才是留学可动用资金。这道减法算出来的数字,经常比账面数字少百分之三四十,很多家庭的自信,就是在这个减法里被击碎的。
但击碎不是坏事。提前看清真实水位,好过交学费时才发现自己是在裸泳。
水位测试二:你的收入,经不经得起三四年
第二个测试更隐蔽:留学不是一次性支出,是横跨两到四年的持续性支出流。
这意味着真正的问题不是现在有多少钱,而是未来两三年,家庭的收入能不能持续覆盖这个支出流,同时不出变故。行业景气度、职业稳定性、身体因素、生意周期——这些变量平时不显山露水,一旦和孩子的学籍绑在一起,每一项都值得掂量。
做得好的家庭有个共同习惯:不按最好的预期做规划,按中性的预期做,给最坏的情况留方案。收入继续是最好,收入缩水也有预案,这不是悲观,是成年人的风险管理。
水位测试三:你的信用,值多少钱
第三个测试,是很多家庭从来没想过的:这个家的信用,值多少钱?
说得更直白些:如果需要,这个家能调动多少外部的钱?银行的授信、正规机构的额度、可以应急的信用工具——这些平时安安静静躺在征信记录背后,关键时候就是真金白银。
而信用的水位,是靠平时养的。征信干不干净、负债率高不高、查询记录多不多、收入流水是否规范——这些细节,决定了当这个家庭需要资金支持的时候,门是轻松推开,还是死活推不开。
我们见过太多家庭,孩子都拿到offer了,一查征信才发现前几年几张逾期记录成了拦路虎,只能绕远路多付出成本。也见过家庭,因为提前半年开始养护信用,到用时一路绿灯,方案又快又便宜。信用这个东西,考场上借不到,只能考前攒。
考得好的家庭,都做了同一件事
说了三个测试,是不是意味着只有家底厚、收入稳、信用好的家庭才配留学?恰恰不是。
我们服务过的家庭里,各种水位的都有。有的家底不厚,但规划做得细,每一分钱都在正确的位置上;有的收入一般,但信用养得好,关键时候能调动足够的支持;有的各方面都不出色,但一家人的目标和纪律高度一致,日子过得比很多高收入家庭还稳。
这些家庭做的同一件事,叫提前盘点,主动规划。他们不等offer来了才发现问题,而是在孩子开始准备申请的那一刻,就开始同步准备钱的方案:该分层的分层,该养的养,该备的备。
等offer来了,别人家开始手忙脚乱地盘点、焦虑、病急乱投医,他们从容地把早就备好的方案拿出来,按部就班地执行。同样是留学,有的家庭是抢滩登陆,有的家庭是按图行军。差距不在钱多钱少,在这张图有没有。
从今天起,做三件不花钱的事
如果你家孩子正在申请,或者offer已经在路上,有三件不花钱的事,今天就可以开始做。
第一件:把家庭的资产和负债列成一张表,做那道减法题,看看真实的可动用资金到底是多少。
第二件:查一次夫妻双方的征信报告,看看信用水位如何,有瑕疵的尽早处理,没瑕疵的好好保持。
第三件:把孩子的目标国家和学校的费用清单做出来,按学年拆成支出时间表,让未来的每一笔钱都有位置。
这三件事做完,你对自己家的财务水位,就比百分之九十的家庭更清楚。
三张清单,就是你的家庭财务体检表
上面说的三件事,展开就是三张清单,今晚就能动手。
第一张,资产负债清单:左边列家里的存款、理财、房产、可以变现的资产,右边列房贷、车贷、未结清的欠款,两栏一减,就是家庭净资产。大部分家庭从没认真做过这道题。
第二张,收支流水清单:拉出过去六个月的账单,收入多少、固定支出多少、弹性支出多少,看看每月真实的结余能力——这是所有还款方案的起点。
第三张,信用清单:夫妻双方的征信报告各拉一份,逐条过一遍有没有逾期、负债率多少、近期查询次数多不多。
三张表做完,你手里的就不是一堆焦虑,而是一份清清楚楚的体检报告。哪里健康、哪里亚健康、哪里要治,一目了然。绝大多数家庭的结论都是一样的:底子比想象中好,只是从来没被认真盘点过。
写在最后
一封offer,孩子等了十几年,家庭也攒了十几年。它该是全家人的高光时刻,而不是财务噩梦的开始。
如果盘点的过程中发现水位不如预期,缺一个懂行的参谋,随时可以来找我们聊聊。方案不值钱,值钱的是把方案配到你们家的实际水位上——这件事,我们做了很多年。
愿每一封被晒出来的offer背后,都是一个不慌不忙的家庭。