
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


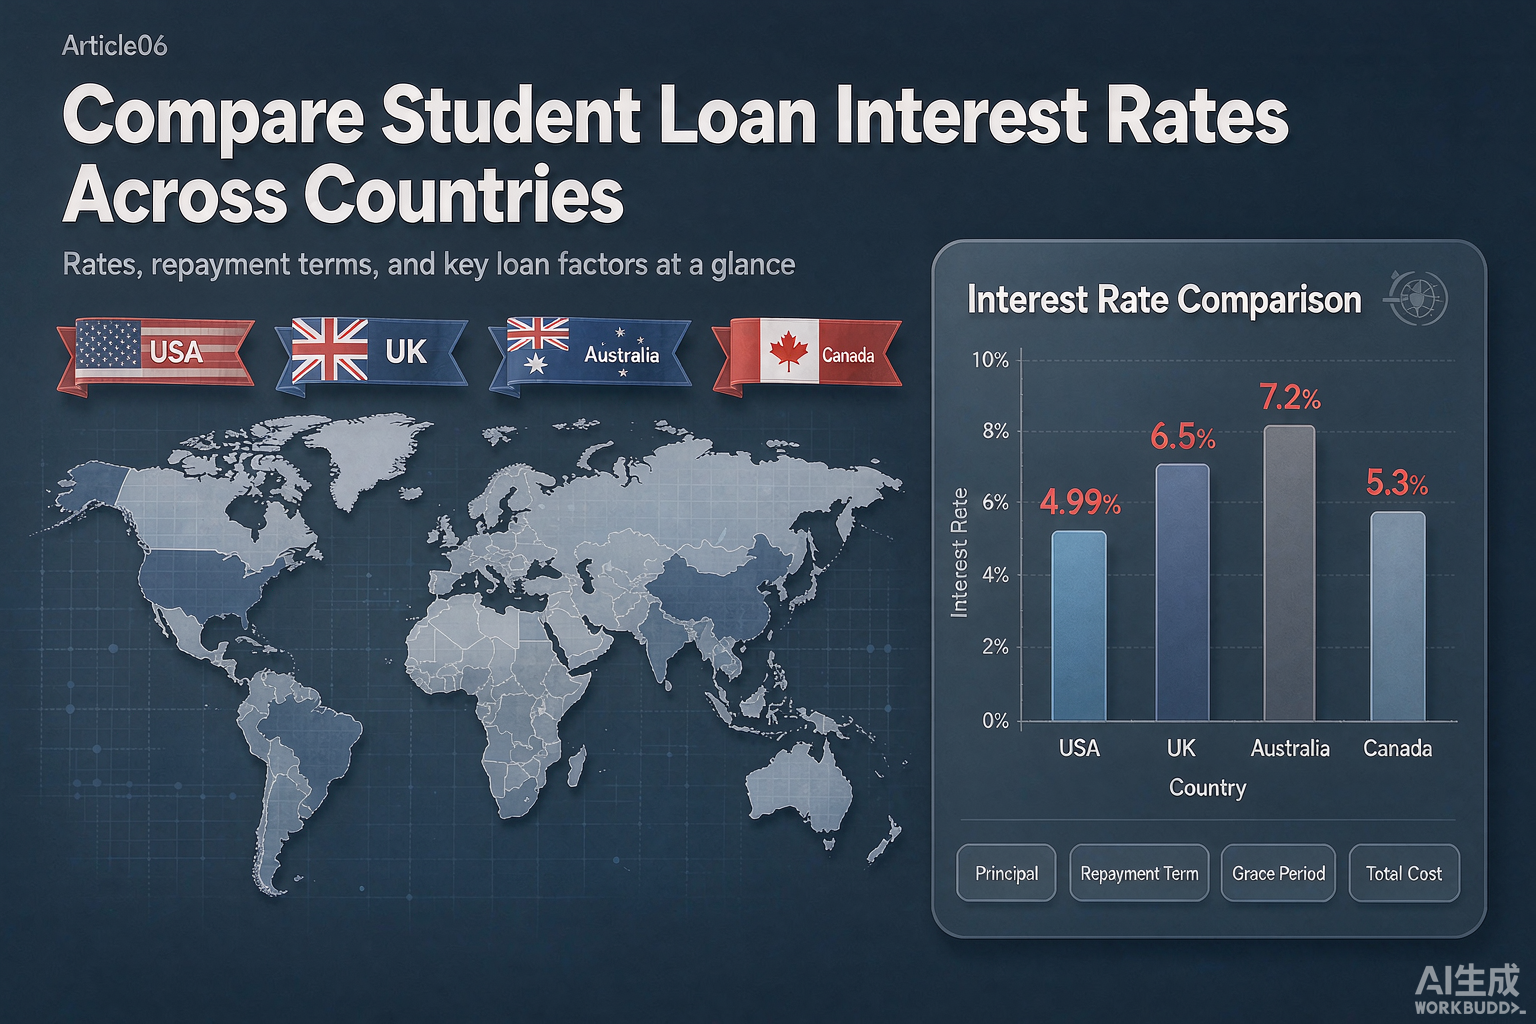
为什么必须把利率拆到 APR 才能比
不同国家的留学生贷款利率差异极大,只看表面利率会失真。要真正比较,必须把"表面利率 + 管理费 + 服务费 + 强制搭售保险"加总到 APR(实际年化利率)。本文用 2026 年公开数据,对主流留学生贷款产品逐一剖析,告诉你海外留学贷款哪家最划算。
美国留学生贷款:利率梯度清晰
联邦学生贷款
本科生 Stafford 上限约 6.5%,研究生 Unsubsidized 上限约 7.5%,PLUS Loan(家长)约 8.0%。这是名义利率,加上 1% origination fee 后实际 APR 接近 7.0%–9.0%。对国际生不可用,但对绿卡持有者是地板价。
Prodigy Finance
以学校排名阶梯定价,MBA / 法学 / 工程类顶尖项目利率约 5.0%–7.5%;普通名校约 6.5%–9.0%;文理与社区学院 8.0%–11.0%。APR 加上 administrative fee,整体比联邦略高。
MPOWER
浮动利率挂钩 SOFR,2026 年初报价 7.5%–12.0%。无 origination fee,但宽限期短、APR 综合约 8.0%–12.5%。
国内银行"美国留学贷"
人民币计息约 4.0%–5.5%(国有大行),股份制银行 4.5%–6.0%。如果家庭负债低,利率有进一步下行空间。
英国留学生贷款:利率偏高+汇率隐性
英国政府学生贷款(SFE)只对本地居民,国际生只能用商业贷款。
Future Finance
APR 通常 9%–14%,按学校、专业评分浮动。本科 3 年 + 1 年宽限期,总利息成本偏高。
HSBC UK International Student Account
无传统意义上的"留学贷款"产品,更多是"账户透支 + 高息存款"组合,透支利率约 18%–22%,仅适合短期小额。
国内银行"英国留学贷"
人民币利率 4.0%–6.0%,按家庭资质。从利率角度看,是国际生接触到的海外留学贷款里最划算的之一。
澳洲留学生贷款:稳健但缺少低价
澳洲本地银行
ANZ、Commonwealth、NAB 对国际生几乎没有大额贷款产品,更多是学费分期(payment by instalments)和零息分期,前提是学生本人已到澳开立账户并缴纳首期。
国内银行"澳洲留学贷"
人民币利率 4.0%–5.5%,是当前澳洲留学生贷款市场最主流的资金来源。
加拿大留学生贷款:政府贷缺位,商业银行温和
RBC / TD / BMO 学生信用贷款
需本地 PR/担保人,APR 约 5.5%–8.0%。无加拿大担保人时通过率接近 0。
MPOWER 加拿大线
7.5%–11.5%,门槛低但利率偏高。
国内银行"加拿大留学贷"
人民币利率 4.0%–5.5%,比本地银行低 1–3 个百分点。
四国利率横向对比表(家庭资质良好的参考值)
- 国内银行人民币留学贷:人民币年化 4.0%–5.5%
- 美国联邦 Stafford(绿卡可用):USD 年化约 6.5%(APR 7.0%)
- 美国 Prodigy Finance:USD 年化 5.0%–7.5%
- 美国 MPOWER:USD 年化 7.5%–12.0%
- 英国 Future Finance:GBP 年化 9.0%–14.0%
- 澳洲本地分期:无息,但需在澳缴首付
- 加拿大 RBC / TD 学生贷:CAD 年化 5.5%–8.0%
- 加拿大 MPOWER:CAD 年化 7.5%–11.5%
结论:从利率最低的角度看,国内银行人民币留学贷在四国方向都能拿到 4.0%–5.5% 的最低利率,是绝大多数家庭的"性价比之王"。
额度对比:能拿多少?
国内银行人民币留学贷通常给到 30–100 万,能覆盖大多数本科生 4 年费用、硕士 1 年费用。美国 Prodigy 单笔最高 10 万美元;MPOWER 单笔最高 5 万美元;英国 Future Finance 单笔最高 5 万英镑;澳洲本地分期不直接放贷,以分期为主。所以海外留学贷款里,"利率低+额度大+无抵押"几乎只能在国内银行找到。
还款周期对比
国内银行留学贷:10–20 年,灵活,毕业后 6 个月宽限期。Prodigy:6–18 个月宽限期,最长 10 年。MPOWER:毕业后 6 个月宽限期,最长 10 年。Future Finance:12–24 个月宽限期,最长 10 年。澳洲本地分期:分期 6–18 个月,几乎没有"长还款周期"。综合看,国内银行在还款周期维度有最大优势。
申请门槛对比
国内银行:父母共同借款人 + 收入/征信/房产;不要学生本人的海外信用。Prodigy:学校在白名单 + 录取信 + 学历;无共同借款人。MPOWER:学校在白名单 + 录取信;无共同借款人;门槛最低。Future Finance:录取信 + 学校在白名单 + 学历;无共同借款人。各家对海外留学贷款的判断逻辑差异大,口碑好的家庭建议直接走国内银行。
真实的家庭案例
案例一:本科 4 年,美国常春藤,年度缺口 60 万人民币,全程国内银行留学贷 240 万,10 年还清,年化 4.5%,总利息 60 万。
案例二:硕士 1 年,英国 G5,缺口 30 万,国内银行人民币贷款,年化 4.0%,3 年还清,总利息 2.1 万——性价比极高。
案例三:本科 3 年,澳洲八大,缺口 25 万/年,国内贷款总 75 万,年化 4.5%,4 年在校期间只还利息,毕业后 10 年还清。
三个案例都走向国内银行产品,说明人民币计价的留学贷仍是最大公约数。
为什么国内银行是"地板价"
第一,人民币利率环境本身在低位(LPR 长期下行)。第二,国内银行对"出国金融"业务有政策与考核要求,定价让利。第三,国内银行有外汇管制护城河,对留学贷汇率风险有对冲机制。第四,国内贷款机构在国内有完整风控模型,不需要承担"境外学生信用未知"的风险敞口。综合下来,海外留学贷款的最大理性选,仍然是国内银行。
利率快速决策树
当你看到具体利率时,可按以下决策树快速判断方向——表面利率低于 5%:国有大行人民币贷款 + 学校排名靠前 + 家庭资质优;表面利率 5%–7%:股份制银行人民币贷款或 Prodigy Finance;表面利率 7%–9%:MPOWER 或者联邦 Stafford(仅限绿卡持有者);表面利率 9%–12%:Future Finance 或 MPOWER 浮动档;表面利率 12% 以上:建议放弃,寻找其他融资渠道或加大家庭自筹比例。海外留学贷款的选择,本质上就是"把利率区间映射到具体机构"。
浮动 vs 固定利率的判断逻辑
当前美元进入降息通道、人民币利率持续下行,浮动利率有短期优势。但锁定 3–5 年固定利率,能规避"利率反转"风险——历史经验看,每 10 年至少有 2–3 个利率反转周期。建议把海外留学贷款的核心部分(基础金额)锁定固定利率,把"加贷空间"留在浮动部分,攻守兼备。
FAQ
Q1:国内银行利率最低能做到多少?优质客户(如央企高管、上市公司高管、国企事业单位正式员工)可达 3.8%–4.2%。
Q2:浮动 vs 固定利率,哪个划算?利率下行期选浮动有优势;上行期选固定更稳。建议前 2–3 年浮动、之后视情况锁定。
Q3:能否多币种分散?可以。把大额拆成人民币+部分外币,但需要签约前与银行沟通。
Q4:能否中途换国家?贷款合同通常不限制你换国家,但要按时提供新录取材料。
Q5:利率之外,还有哪些隐形成本?管理费、提前还款罚金、汇率波动。建议用 APR 工具计算真实成本。
家庭的金融杠杆艺术
对绝大多数家庭来说,海外留学贷款不是"为了多花钱",而是"为了让家庭现金流的稳定性更高"。留学 4 年是孩子和家庭同步升级的 4 年,合理的贷款规划能把压力转化为机会:让孩子专注学业,让家庭不被短期大额支出击穿。这才是利率对比的最终意义——选对工具,让生活更从容。建议至少在每个学年开始前重新评估一次,对比当下利率与签约时的差异,决定是否调整还款节奏或补充担保。
结语
海外留学贷款的利率,真不是数字越低越好。要把币种、汇率、还款周期、申请门槛、宽限期一起看,再做家庭具体决策。本文给到的跨四国对照,希望帮你画出一张清晰的"贷款利率地图",在做决策时心里有底。