
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


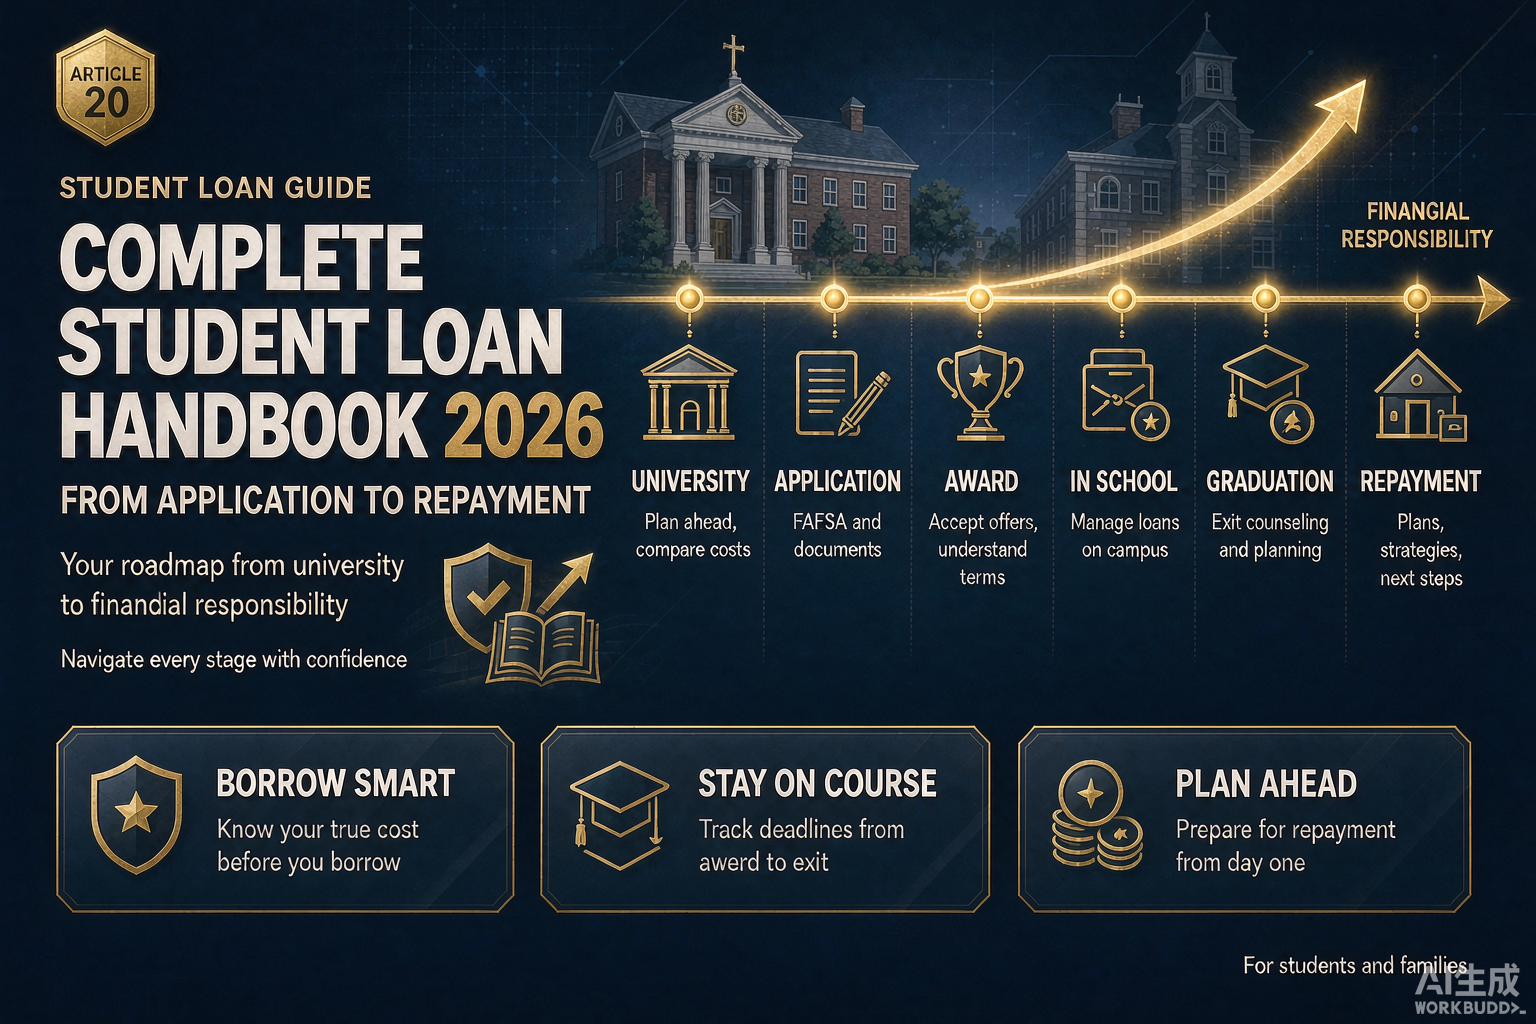
一份手册,读懂留学贷款的 30 个关键节点
留学生贷款并不是"提交材料、等放款"那么简单。它涉及高中、本科、研究生阶段的不同决策;涉及学校、家庭、银行的多方协作;涉及汇率、利率、签证、就业的多重变量。本文用一份完整手册,把留学生贷款从"准备"到"还款"的全流程拆成 7 个阶段、30 个关键节点。
阶段 1:决策(留学前 12–18 个月)
节点 1:确认留学目标国家与学制。节点 2:估算总缺口(学费 × 学制 + 住宿 × 学制 + 生活费 × 学制 + 其他)。节点 3:评估家庭年收入、负债率、房产、金融资产。节点 4:决定贷款总规模、币种结构、还款周期。节点 5:比较 3 家以上贷款机构,建立"候选清单"。
阶段 2:申请(留学前 9–12 个月)
节点 6:准备学生本人材料(身份证、护照、录取通知、成绩单等)。
节点 7:准备家庭材料(身份证、户口本、收入证明、流水、个税证明等)。
节点 8:确定主贷人与共同借款人。
节点 9:填写申请表,提交预审。
节点 10:等待批复(3–10 个工作日)。
阶段 3:签约(留学前 6–9 个月)
节点 11:复核预审结果,包括额度、利率、还款方式。
节点 12:合同条款逐条核对,重点看管理费、宽限期、罚息。
节点 13:约定放款日与放款方式(学费直付/生活费划拨)。
节点 14:现场或线上签约,所有共同借款人签字。
节点 15:建立"留学账户",分配学费、生活费账户。
阶段 4:放款(留学前 1–3 个月)
节点 16:学费直付到学校账户(按学年匹配)。
节点 17:首笔生活费发放到学生境外账户。
节点 18:定期向银行报备大额支出(如 iPad、电脑、机票)。
节点 19:建立自动扣款日 + 短信提醒。
节点 20:保留所有发票、合同、消费流水。
阶段 5:在校期间(每年循环)
节点 21:宽限期内只还利息,年化利率按合同执行。
节点 22:每 3–6 个月做一次财务复盘,评估是否部分还款、调整预算。
节点 23:奖学金 / 打工 / 实习收入到账后,优先用于部分还本。
节点 24:汇率 / 利率环境变动时,与银行协商提前还款或调整还款周期。
节点 25:每学年结束核对贷款余额与剩余还款计划。
阶段 6:毕业前(毕业前 6 个月)
节点 26:提前与银行确认宽限期到期日、毕业还款起算日。
节点 27:评估还款能力(就业 / PGWP / 全职工作)。
节点 28:设计还款节奏:毕业 6 个月内的宽限期做部分还款,本金转分期。
阶段 7:还款期(毕业后 10–20 年)
节点 29:自动扣款按月还款。
节点 30:每年评估一次提前还款的可行性(看罚金豁免期)。
附加节点:考虑为父母或学生购买额外的寿险 / 重疾险,作为"还款保障"。
关键节点的"避坑细节"
节点 3–5:决策阶段
不要只盯表面利率,要把管理费、汇率、宽限期、罚金全部纳入比较。
节点 7:材料准备
务必把收入证明、流水、征信报告用 PDF 整理规范,不要临时凑。
节点 12:合同核对
把合同条款的利率、还款方式、宽限期、罚息4 项逐字读,必要时请律师协助。
节点 16–20:放款阶段
学费直付是"零接触资金"的最安全方式。生活费使用严格保留票据。
节点 21–25:在校期间
避免大额资本支出(如贷款资金用于买房、炒股),每年复盘还款进度。
节点 26–28:毕业前
提前与银行沟通还款起算日和还款节奏,避免现金流断档。
关键节点的"提速技巧"
提前 12–18 个月启动准备;学校录取结果前完成家庭征信优化;与 3 家以上机构预审后确定合作;签约后及时建立留学账户;留学期间每半年做一次复盘;毕业前主动对接客户经理。
"时间-金额-利率"三维表
在签约前画一张表,把"时间节点 / 金额需求 / 当前利率"做对照。例:
- 第 1 学年:50 万、学费直付、合同利率 4.5%。
- 第 2 学年:50 万、学费直付、合同利率 4.5%。
- 第 3 学年:50 万、生活费 + 学费、合同利率 4.5%。
- 第 4 学年:50 万、学费直付、合同利率 4.5%。
这张表既给银行看,也让自己心里有数。留学生贷款的"资金路径图"画清后,每一笔流向都透明。
"还款的节奏"模型
第一部分(在校期间)只还利息。第二部分(毕业后宽限期)部分还款本金。第三部分(剩余 10–15 年)等额本息或等额本金。第四部分(特殊年份)有条件做提前还款。三段递进,留学生贷款的总利息可压缩 5%–15%。
"学生本人"的角度
贷款本金属于家庭,学生本人在校期间的责任是:
1. 控制消费节奏,不被"宽限期"误导;
2. 每年寒暑假实习,赚取部分还款资金;
3. 毕业前主动与银行对齐还款计划;
4. 工作后按时还款,建立独立信用记录。
"父母"的角度
父母作为共同借款人,责任更重:
1. 关注家庭月度现金流,确保月供稳定;
2. 大额支出主动与银行沟通;
3. 提前做好应急储备,建议 3–6 个月月供;
4. 退休前规划好贷款尾期,避免现金流断档。
签证与贷款的协同
签证环节的资金证明可由贷款合同补充。留学生贷款的批复函可作为签证加分项。签证获得后,加快放款流程,确保入学时资金已经到达学校账户。
多元工具的协同
留学生贷款只是工具箱中的一件。完整工具箱还包括:
- 家庭存款与理财;
- 学校奖学金、政府奖学金;
- 校内 RA / TA / Fellowship;
- 合法打工 / Co-op 实习;
- 汇率对冲工具(远期结汇、汇率锁定);
- 保险与应急储备。
多工具协同,留学生贷款才能成为最后那块"必要补足",而不是"全部依赖"。
2026 年的"新趋势"
第一,AI 风控普及,审批速度进一步加快。
第二,阶梯利率产品增多,低年级利率更低,鼓励按时还款。
第三,区块链+留学金融的探索开始落地,未来可能出现数字合同。
第四,国际生贷款机构加速覆盖二线学校,让更多家庭受惠。
第五,ESG 留学金融出现,对"绿色留学"项目提供利率优惠。
总结:把贷款当工具,不当目的
留学生贷款不是家庭的负担,而是把一次性大额支出切分到 10–20 年的杠杆。把这本完整手册逐项落地,留学 4 年才不会让家庭现金流脱轨。希望这份留学生贷款完整攻略,能从签约第一年一直服务到孩子还款最后一年。
FAQ
Q1:留学生贷款完整流程需要多久?从启动到首笔放款 3–6 个月。
Q2:能否自己跑流程?可以,但建议先做征信预检。
Q3:孩子可以参与决策吗?建议参与,多数家庭最终决策权在父母。
Q4:本手册与一般留学贷款指南差异?本手册按时间线 + 节点组织,可作为家庭 SOP。
Q5:万一中间环节断档怎么办?提前 3 个月与银行沟通,争取展期或部分还款延期。
结语
留学生贷款是一份跨越 10–20 年的合同,而留学是孩子人生最重要的 4 年之一。把贷款的每一步都做规范、把留学的每一天都做扎实——这本完整手册将伴随你的家庭,从准备到还款、从决策到执行、从家长焦虑到孩子安心。祝每位读者留学顺利,贷款愉快。