
 仅需护照+身份证
 即可申请 500~50万额度
 无需征信
 无需担保人
 海外可申请


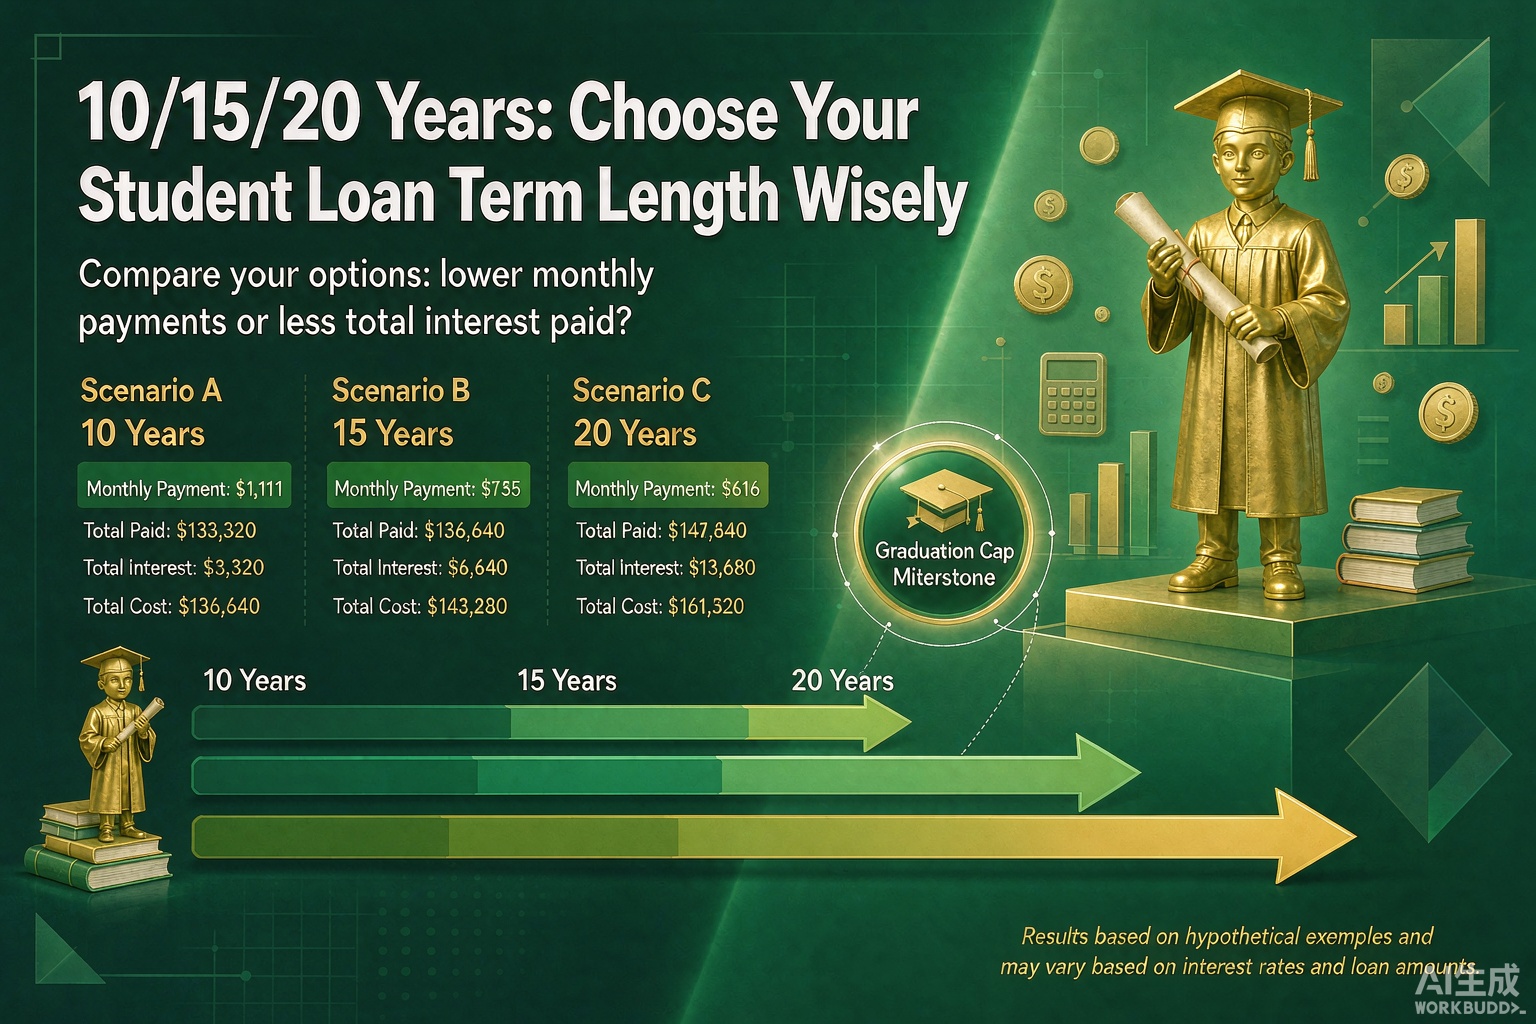
期限的本质是"现金流-利息的平衡"
留学生贷款的还款期限常见 5/10/15/20 年四档。每多 5 年,月供直接降低,但总利息同步上升。留学贷款期限的选择没有绝对最优解,只有最匹配家庭现金流的方案。本文用具体数字告诉你 10/15/20 年的真实差距。
四种期限的基础特征
- 5 年:月供高、总利息最低,但月供压力大。
- 10 年:月供与总利息平衡,多数家庭的选择。
- 15 年:月供中等、总利息偏高,适合稳健逐步还款。
- 20 年:月供最低、总利息最高,但抗风险能力最强。
案例对比:50 万、年化 4.5%、等额本息
- 5 年:月供约 9,320 元、总利息约 5.9 万。
- 10 年:月供约 5,182 元、总利息约 12.2 万。
- 15 年:月供约 3,830 元、总利息约 18.9 万。
- 20 年:月供约 3,159 元、总利息约 25.8 万。
结论:从 5 年到 20 年,月供下降 66%,但总利息上升 4.4 倍。留学生贷款期限的选择,关键看家庭是"现金流优先"还是"总成本优先"。
现金流的"舒适区"判断
对留学贷款家庭,建议月供占家庭月收入的 25%–35%。如果家庭月收入 3 万,月供上限约 9,000–10,500 元。对应 50 万贷款,能承受 5 年期;月收入 1.5 万–2 万,建议选 10–15 年;月收入 1 万以下,建议 20 年期,但要做好"长期背负利息"的准备。
灵活性:留余地比省利息更重要
短期看 5 年期总利息最低;长期看 20 年期抗风险能力最强。大多数家庭的真实情况是:孩子毕业后工作 1–2 年内收入不一定稳定,10 年期是相对稳健的折中。如果家庭有"被动收入"(房租、理财、退休金),可考虑 15–20 年期;如果家庭依赖工资收入,10 年期更安全。
汇率与期限的交叉影响
对于以美元计价的国际生贷款(MPOWER、Prodigy),期限越长,汇率波动的累计影响越大。假设 5 万美元 / 10 年 / 年化 7.5%:若人民币贬值 10%,到期还款多付 4 万人民币。留学生贷款期限的选择需要纳入"汇率不确定性"的考量。
与还款方式的搭配
- 等额本金 + 15 年:月供前高后低,总利息较低。
- 等额本息 + 10 年:月供固定,方便预算管理。
- 先息后本 + 5 年:前 4 年只还利息,到期一次还本(压力极大)。
对留学贷款还款期限的选择,没有"标准答案",每种组合的逻辑都不同。最常用的是"10 年期 + 等额本息",既稳又灵活。
期限长短的 4 个判断维度
第一,家庭收入稳定性:收入稳健的家庭可选短期;变动大的家庭选长期。
第二,利率水平:低利率环境适合长期,高利率环境适合短期。
第三,孩子未来收入预期:预期高收入适合短期,反之适合长期。
第四,通胀与利率走势:通胀高、利率上行走长期,反之走短期。
如何在校期间提前还本
无论贷款期限多少,在校期间都可以用部分还款的方式降低本金。建议每年检查一次现金流,若有结余则部分还款 5 万–10 万,留学贷款还款期限可能从 10 年降到 7–8 年,总利息减少 5%–10%。
不同家庭阶段的期限建议
- 年轻父母(父母 35 岁以下):可承担较高月供,建议 10 年期。
- 中年父母(35–45 岁):收入稳健但需考虑退休,建议 12–15 年期。
- 接近退休父母(45 岁以上):选 15–20 年期,月供压力最小。
留学生贷款年限选择与父母的年龄高度相关,要结合收入-支出-退休时间综合考虑。
缩短期限的实操方法
第一,主动部分还款:用每年奖学金或副业收入部分还本,留学贷款还款期限自然缩短。第二,再融资:毕业后工资上涨,可考虑贷款重组,用一笔利率更低的贷款置换原高利率贷款。第三,谈判降利率:连续按时还款 1–2 年后,可以与银行谈判降低利率或缩短期限。
期限与罚金的交互
短期(5 年)提前还款几乎零罚金;长期(15–20 年)前 2 年提前还款罚金较高,但第三年起罚金可豁免。留学生贷款期限直接影响"如果我有钱要不要提前还"的决策。
真实案例
案例一:家庭月收入 4 万,孩子赴美本科。选 10 年期,月供约 1.8 万,刚好落在 25%–45% 的舒适区间。
案例二:家庭月收入 1.5 万,孩子赴英硕士。选 20 年期,月供约 0.5 万,家庭现金流压力大幅降低。
案例三:家庭月收入 8 万,孩子赴加硕士。选 5 年期,月供约 1.8 万,比例仅 22.5%,总利息最低。
期限变更的可能性
多数留学生贷款合同允许"还款计划变更",但通常有 1–2 次限制,且要重新签约。核心建议:签约时不必过度焦虑——大部分家庭会在贷款中途根据实际情况调整期限或提前还款,灵活性比"押对期限"更重要。
FAQ
Q1:期限越长利息越多,对吗?对。但月供压力小,抗风险能力强。
Q2:5 年期和 20 年期相比,哪个划算?从总利息看 5 年划算;从现金流安全看 20 年划算。
Q3:能否中途变长期限?可以,但要跟银行协商,可能要重新审批。
Q4:货币不同会改变最佳期限吗?会。币种波动大的建议缩短期限,规避汇率复利效应。
Q5:留学贷款年限选择有没有官方推荐?无,但行业数据看 10 年期占比约 45%,最常见。
"期限"与"人生节奏"的同步
留学贷款还款期限不应只是合同数据,应与孩子的人生节奏同步——本科毕业后 5 年内结婚、买房、进修、创业,贷款节奏需要配合这些里程碑规划。建议家庭在签约前给孩子做一次"人生时间表":什么时候结婚、什么时候生育、什么时候置业、什么时候有自己的孩子。10–20 年的还款期,正好覆盖一个人从毕业到 35 岁的核心成长期。把还款与"人生节奏"放在一起思考,是更高维度的家庭规划。
期限之外的"时间套利"
短期看似"5 年期省利息",但家庭在 4–5 年期内的机会成本反而可能更高——把这部分资金投入低风险理财或子女教育再投入,回报可能远大于节省的利息。10 年期或 15 年期表面看总利息高,但给你留出了更大的弹性空间,让家庭的现金流在不同生命周期都能保持健康。留学生贷款还款期限的选择,是时间套利的一种形式。
期限选择的"自检三问"
- 问题 1:未来 10 年家庭收入是否稳中有升?
- 问题 2:是否能在 3 年内累计部分还款 20%+ 的本金?
- 问题 3:贷款最终到期是否与退休时间重叠?
三个问题的答案决定了留学生贷款年限选择的方向。
期限与汇率的综合博弈
如果贷款币种是美元、英镑、加元或澳元,期限应该更短。原因:期限越长,汇率复利效应越显著,对家庭人民币资产的压力越大。保守策略是 5–10 年期 + 按月购汇对冲,或选择人民币贷款 + 学校账户直付,绕开个人换汇风险。"期限 + 币种"是家庭金融里最容易被忽视的双变量,建议把它们绑定起来思考。
结语
留学生贷款期限的选择,是 10 年期与 20 年期的现金流博弈。短期省利息、长期抗风险——要把家庭收入稳定性、孩子未来收入、利率走势、汇率波动 4 个变量同时纳入决策。理性分析、签约留余地,比"选对期限"更重要。期限只是"参数",不是"宿命",家庭在 4–20 年间随时可以根据实际情况调整。把期限选择看作动态参数,财务压力会大幅下降。合适的期限,能让还款与人生节奏同步:本科毕业 5 年内结婚、买房、进修、创业,10–20 年期的贷款节奏刚好覆盖。